


La capital española se sitúa por delante de Roma y Milán, ambas con 3,8 puntos, mientras que Londres, Barcelona y Viena comparten una valoración de 3,6 puntos. De esta forma, España e Italia concentran cuatro de las cinco primeras ciudades de la clasificación, en un contexto en el que los operadores buscan mercados capaces de combinar una demanda turística sólida con el segmento corporativo y la celebración de congresos y eventos.
El estudio también revela que el 78 % de los operadores europeos manifiesta un interés moderado, alto o muy alto por Madrid, porcentaje que alcanza el 72 % en Barcelona.
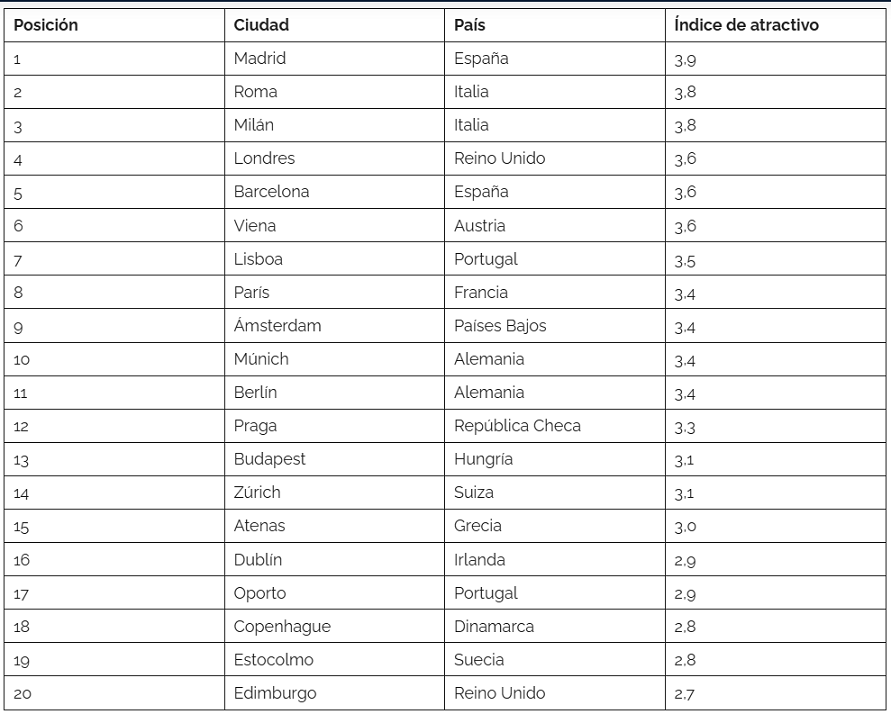
Fuente: Cushman & Wakefield, European Hotel Operator Compass 2026. Índice de atractivo en una escala de 1 a 5, basado en las respuestas de 138 directivos hoteleros. Las posiciones reproducen el orden del informe, aunque varias ciudades comparten puntuación.
Según Daniel Caballero, associate de Cushman & Wakefield Hospitality en España, estos resultados ponen de manifiesto el protagonismo del sur de Europa en las estrategias de crecimiento hotelero. En este sentido, destaca que las compañías buscan ciudades capaces de atraer tanto a viajeros de ocio como de negocios, una tendencia que también está impulsando el lanzamiento de marcas orientadas a ambos segmentos.
Sevilla y la Costa del Sol, entre los mercados con mayor potencial
El atractivo del mercado español va más allá de Madrid y Barcelona. El análisis específico de la península ibérica, basado en las preferencias de los operadores activos en España y Portugal, identifica nuevas oportunidades de expansión en destinos urbanos y vacacionales.
En esta clasificación, Madrid vuelve a ocupar la primera posición, con 4,7 puntos sobre 5, seguida de Barcelona (4,5) y Lisboa (4,3). Sevilla aparece en cuarta posición, con 3,9 puntos, mientras que la Costa del Sol, incluida Málaga, obtiene una valoración de 3,8 puntos, igualada con Oporto.
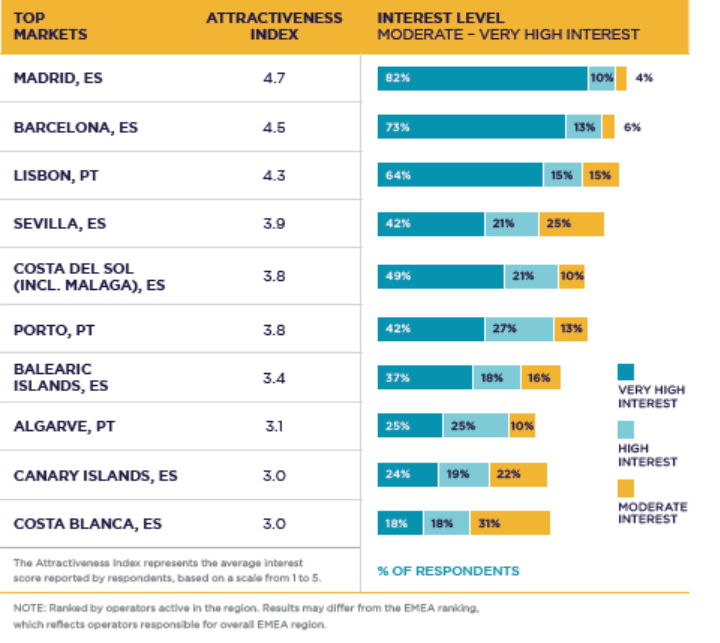
Madrid, Barcelona y Lisboa lideran el atractivo hotelero en la península ibérica, mientras Sevilla y la Costa del Sol destacan entre los destinos con mayor interés para los operadores | Fuente: Cushman & Wakefield
El interés por estos mercados es significativo. El 88 % de los operadores consultados manifiesta un interés moderado, alto o muy alto por Sevilla, mientras que la Costa del Sol alcanza el 81 %.
Los destinos vacacionales también ocupan un lugar destacado en las estrategias de crecimiento de las cadenas. Según el estudio, el 72 % de los operadores europeos muestra un interés alto o muy alto por los establecimientos de costa, porcentaje que aumenta hasta el 82 % entre las compañías con carteras superiores a 50 hoteles.
En España, Baleares obtiene un índice de atractivo de 3,4 puntos, mientras que Canarias y la Costa Blanca alcanzan los 3 puntos. En cuanto al interés moderado, alto o muy alto de los operadores activos en la península ibérica, Baleares registra un 72 %, la Costa Blanca un 67 % y Canarias un 66 %.
Para Albert Grau, socio y codirector de Cushman & Wakefield Hospitality en España, la diversidad de mercados urbanos y vacacionales constituye una de las principales fortalezas del país para continuar atrayendo proyectos hoteleros internacionales.
La IA gana peso en las estrategias de los operadores
Más allá de los destinos prioritarios para la expansión, el informe también analiza algunas de las transformaciones que están marcando el futuro de la industria hotelera, especialmente en materia tecnológica.
Según los datos difundidos por Cushman & Wakefield, el 59 % de los operadores considera que la IA ya tiene un impacto significativo en el sector, mientras que otro 28 % prevé que ese impacto se produzca durante los próximos dos años.
Aunque el 91 % de los operadores tiene en cuenta esta tecnología en sus procesos, su grado de implantación continúa siendo desigual. Más de la mitad de los encuestados declara encontrarse en una fase de adopción moderada o avanzada, mientras que el resto sigue explorando sus posibilidades o dando los primeros pasos.
Los resultados reflejan que la IA está ganando protagonismo en las compañías hoteleras, aunque su integración avanza a diferentes velocidades.
Contratos más flexibles y dificultades para desarrollar nuevos hoteles
La evolución de los modelos de gestión y arrendamiento constituye otra de las tendencias identificadas por el estudio. El 57 % de los operadores encuestados firma o contempla contratos de arrendamiento dentro de sus estrategias de crecimiento.
Además, entre las compañías que utilizan o consideran este modelo, el 40 % está incrementando el uso de fórmulas híbridas que combinan rentas fijas y variables, con el objetivo de alinear mejor los intereses de propietarios y operadores.
Sin embargo, el interés por la expansión no siempre se traduce en nuevas aperturas. El informe advierte de que más de una cuarta parte de los proyectos hoteleros se encuentra retrasada o paralizada, principalmente por dificultades relacionadas con la financiación y la obtención de permisos.
En materia de sostenibilidad, también se observa una evolución en las condiciones comerciales. El porcentaje de operadores dispuestos a ofrecer incentivos por contar con certificaciones ambientales exigentes ha descendido del 49 % en 2023 al 31 % en 2026. Esta tendencia podría estar relacionada con la creciente implantación de criterios ambientales en el sector, que reduce su capacidad de diferenciación comercial.
En conjunto, el estudio dibuja un mercado europeo en el que los operadores mantienen su interés por crecer, especialmente en el sur del continente, pero donde la capacidad para desarrollar nuevos proyectos, adaptar los modelos contractuales e incorporar tecnología será determinante para materializar sus estrategias de expansión.
Portal de América - Fuente: Tecno Hotel News
