


por Sergio Antonio Herrera, desde Montevideo
Conviene aclarar que airBaltic no cerró ni dejó de volar. El Capítulo 11 le permite continuar operando, mantener sus vuelos, vender pasajes y negociar con acreedores y arrendadores mientras reorganiza sus finanzas. La aerolínea consiguió además una financiación de 350 millones de euros para atravesar el proceso, que aspira a completar hacia junio de 2027. La diferencia entre una liquidación y una reestructuración no es menor: airBaltic no está desapareciendo, sino intentando reducir su tamaño para recuperar viabilidad financiera.
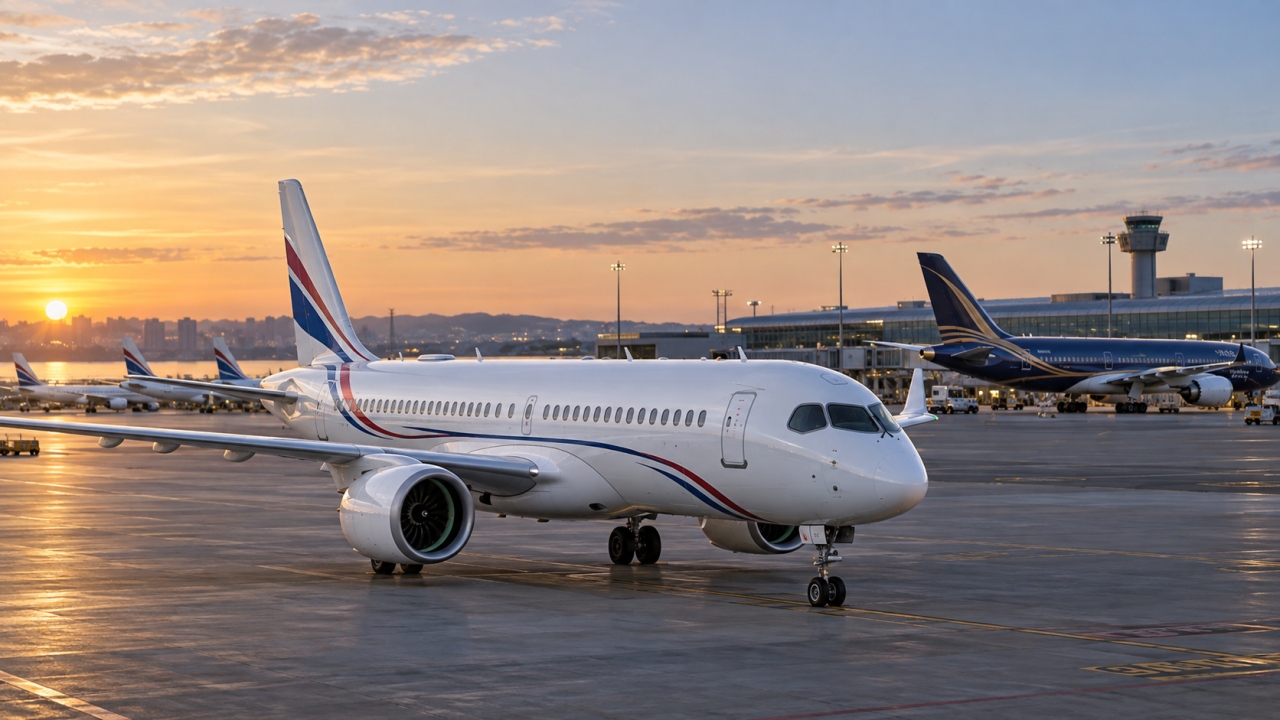
El dato que interesa directamente a SUA es la flota. airBaltic opera 54 Airbus A220-300 y, dentro de su reorganización, proyecta reducirla a 36 aeronaves antes de finalizar 2026. Estamos hablando, por lo tanto, de hasta 18 aviones que podrían quedar fuera de su operación directa. Una parte importante de la flota no pertenece a la compañía, sino a empresas arrendadoras, por lo que esas aeronaves podrían ser recolocadas en otros operadores. A ello se agrega la posibilidad de renegociar o diferir futuras entregas encargadas a Airbus.
Esto no significa que mañana habrá 18 A220-300 esperando en una plataforma para ser tomados por SUA. Los contratos, las condiciones de devolución, la situación de cada avión y las decisiones de los arrendadores determinarán qué unidades quedan realmente disponibles. Pero es indudable que una reducción de esta magnitud amplía la oferta potencial y puede mejorar las condiciones económicas para acceder al avión elegido por el proyecto uruguayo.
La situación adquiere todavía mayor relevancia porque SUA había trabajado precisamente con airBaltic como posible proveedor de aeronaves bajo la modalidad de wet lease: avión, tripulación, mantenimiento y seguros incluidos. La reestructuración de la compañía letona introduce interrogantes que deberán analizarse, pero también abre nuevas alternativas. airBaltic ha señalado que su negocio de arrendamiento de aeronaves con tripulación será uno de los componentes centrales de su reorganización. En consecuencia, la disponibilidad de A220-300 podría resultar mayor y eventualmente más conveniente que cuando SUA comenzó a desarrollar su proyecto.
El A220-300 no fue elegido por casualidad. Es un avión moderno, confortable, eficiente y adecuado para mercados regionales como el uruguayo. Puede transportar aproximadamente entre 120 y 150 pasajeros —dependiendo de su configuración— y presenta un consumo por asiento sensiblemente inferior al de generaciones anteriores. SUA ha proyectado una configuración menos densa, incorporando una clase ejecutiva propia y procurando diferenciar su producto del modelo de bajo costo extremo que domina buena parte del mercado regional.
En Uruguay, sin embargo, comienza a advertirse cierto pesimismo por la demora en la concreción del proyecto. Es comprensible. El país lleva años escuchando anuncios de nuevas aerolíneas que nunca llegaron a despegar y conserva, además, el trauma político, económico y emocional provocado por el final de PLUNA. Pero esa cautela no debería convertirse automáticamente en una condena anticipada.
SUA obtuvo su autorización provisoria en julio de 2025 y la autorización definitiva por decreto en enero de 2026. Tiene aprobado un programa de 15 rutas y ha presentado una operación que incluye nueve frecuencias diarias a Aeroparque y cuatro a San Pablo. El plan existe, el modelo de avión fue seleccionado y se conformó un equipo gerencial. La capitalización necesaria para poner en marcha la operación continúa siendo la gran materia pendiente.
Y aquí aparece una diferencia fundamental que no debería omitirse: SUA es un emprendimiento puramente privado, sin participación ni respaldo financiero del Estado uruguayo. No dispone de un presupuesto público multimillonario ni de un fondo soberano que pueda absorber indefinidamente los costos de preparación. Debe conseguir inversores, cerrar contratos, asegurar las aeronaves, completar el proceso de certificación y reunir el capital suficiente para sostener los primeros meses de operación antes de comenzar a vender un solo pasaje.
Para entender la dimensión de estos procesos basta mirar lo ocurrido con Riyadh Air. La nueva aerolínea fue presentada oficialmente por Arabia Saudita en marzo de 2023 como una pieza estratégica de su política de diversificación económica. No nació de un grupo de empresarios buscando financiación en el mercado: pertenece íntegramente al Public Investment Fund, el gigantesco fondo soberano saudí, que actualmente administra activos por más de 900.000 millones de dólares.
Pocos días después de su presentación, Riyadh Air anunció la compra de hasta 72 Boeing 787-9 Dreamliner mediante un acuerdo calificado como multimillonario. El proyecto fue concebido para conectar más de cien destinos y se estimó que podría aportar 20.000 millones de dólares al producto no petrolero de Arabia Saudita, además de generar más de 200.000 empleos directos e indirectos. Es difícil imaginar un respaldo político y financiero más poderoso.
Sin embargo, la disponibilidad de dinero no hizo aparecer mágicamente los aviones. Las demoras de Boeing, los procesos de certificación, la formación de tripulaciones, la construcción de la estructura comercial y la complejidad propia de crear una compañía aérea obligaron a postergar el comienzo previsto. La operación abierta al público terminó concretándose en 2026, más de tres años después de la presentación del proyecto.
Si una aerolínea respaldada por uno de los mayores fondos soberanos del planeta necesitó más de tres años para comenzar a operar, resulta poco serio pretender que una empresa privada uruguaya pueda completar todos los procesos en unos pocos meses. La comparación no busca igualar la dimensión de Riyadh Air con la de SUA, porque se trata de proyectos completamente diferentes. Sirve, precisamente, para demostrar que ni siquiera el dinero ilimitado elimina los tiempos técnicos, empresariales, regulatorios y operativos de la aviación comercial.
Esto tampoco significa que SUA disponga de un plazo indefinido ni que deba quedar exenta de preguntas. Quienes impulsan el proyecto tendrán que explicar periódicamente en qué etapa se encuentran, cómo avanza la capitalización, cuál será el esquema definitivo de incorporación de aeronaves y qué cronograma consideran razonablemente posible. La credibilidad también se construye comunicando con claridad los avances y las dificultades.
Pero una cosa es reclamar información y otra muy diferente declarar fracasado un proyecto porque todavía no comenzó a volar. En aviación, la prudencia no consiste en apresurarse a despegar, sino en hacerlo solamente cuando existen las condiciones financieras, técnicas y operativas para mantenerse en el aire.
La crisis de airBaltic modifica uno de los componentes de la ecuación. Puede aumentar la disponibilidad del A220-300, favorecer una reducción de los costos de incorporación y abrir nuevas posibilidades de negociación con la propia compañía o con los arrendadores de sus aeronaves. No resuelve por sí sola la capitalización de SUA, pero sí puede hacer más accesible una de las tres patas fundamentales del proyecto: los aviones.
Uruguay necesita recuperar conectividad, competencia, empleos calificados y capacidad de decisión sobre su inserción aérea regional. SUA no debe recibir un cheque en blanco, pero tampoco merece que el escepticismo histórico del país la condene antes de tiempo. La noticia de airBaltic puede representar una oportunidad concreta. Ahora corresponde transformar esa oportunidad en disponibilidad real de aeronaves, financiación suficiente y un cronograma creíble de puesta en marcha.
